
O financiamento e o consórcio dividem a atenção de quem sonha com um imóvel próprio, destaca a Francisco Lucena Imóveis, empresa que atende a região oeste de São Paulo. As duas modalidades permitem comprar sem pagar tudo à vista, porém funcionam de maneira muito diferente. Isto posto, escolher mal entre elas pode significar pagar mais caro ou esperar mais tempo do que o planejado. Pensando nisso, a seguir, acompanhe a comparação e saiba como decidir com mais segurança.
Como funciona o financiamento imobiliário?
No financiamento, o banco paga o imóvel ao vendedor e o comprador devolve o valor em parcelas acrescidas de juros. A entrada costuma exigir pelo menos 20% do valor do bem, e o próprio imóvel fica como garantia da dívida. Em contrapartida, a posse e o uso começam logo após a assinatura e o registro do contrato.
O principal ponto de atenção está no custo efetivo total, que reúne juros, seguros e tarifas. Segundo a Francisco Lucena Imóveis, como as parcelas se estendem por muitos anos, uma taxa aparentemente pequena altera bastante o valor final pago. Assim sendo, comparar esse indicador entre bancos orienta melhor a decisão do que observar apenas a primeira parcela.
Como funciona o consórcio imobiliário?
No consórcio, um grupo de pessoas contribui mensalmente para formar um fundo, e a cada mês algumas são contempladas com uma carta de crédito. A contemplação ocorre por sorteio ou por lance, que é uma oferta antecipada de parcelas. Quem recebe a carta usa o valor para comprar o imóvel à vista, o que pode ajudar na negociação.
Em vez de juros, o consórcio cobra taxa de administração, fundo de reserva e seguro, e as parcelas acompanham a correção da carta de crédito. Como pontua a Francisco Lucena Imóveis, essa estrutura atrai quem não tem pressa e prefere construir o patrimônio aos poucos. A carta, porém, passa por análise de crédito antes da liberação.
Qual modalidade custa menos no fim das contas?
A comparação direta favorece o consórcio quando o prazo é longo, pois as taxas somadas tendem a ficar abaixo dos juros acumulados de um financiamento. Porém, essa vantagem só se concretiza se o consorciado for contemplado cedo o bastante para comprar antes de o imóvel se valorizar além da carta de crédito.
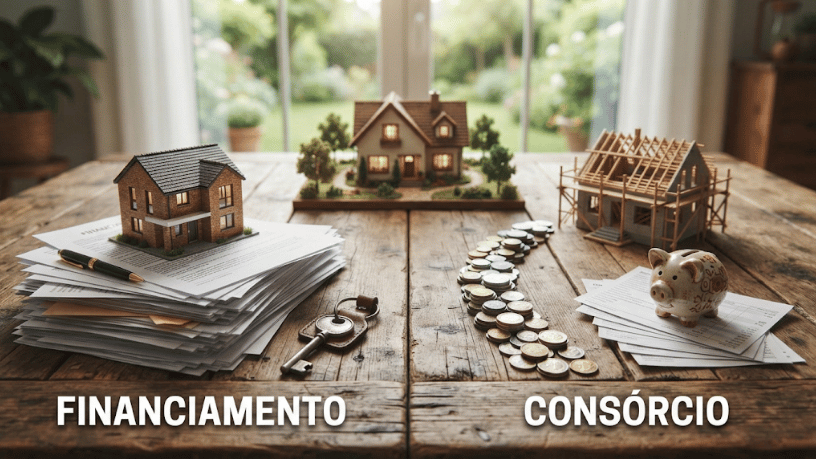
O financiamento, por sua vez, entrega o imóvel imediatamente, e esse tempo de uso tem valor concreto: quem financia pode deixar de pagar aluguel e já passa a contar com a valorização do bem. Assim, o menor custo nominal do consórcio nem sempre significa o melhor resultado financeiro. Dessa maneira, é recomendado calcular cada aluguel evitado, taxas e prazo antes de decidir, ressalta a Francisco Lucena Imóveis.
Prazo, contemplação e flexibilidade: o que muda na prática?
O financiamento tem cronograma definido: aprovado o crédito, a compra pode ser concluída em poucos meses, e o prazo de pagamento pode chegar a 35 anos em algumas instituições. O consórcio, em contrapartida, depende da contemplação, que não tem data garantida. No final, essa incerteza pesa mais para quem precisa se mudar ou tem prazo para fechar negócio.
- Lance: a oferta de parcelas antecipadas aumenta a chance de contemplação e exige recursos disponíveis;
- Uso da carta: o crédito pode servir para imóvel pronto, terreno ou construção, o que amplia as opções;
- Amortização: no financiamento, pagamentos extras reduzem o saldo devedor e os juros futuros;
- Desistência: no consórcio, a devolução do valor pago ao desistente segue as regras do grupo e pode demorar.
Portanto, quem busca rapidez e previsibilidade tende a se adaptar melhor ao financiamento, enquanto o consórcio atende quem aceita esperar em troca de encargos menores. Todavia, em ambos os casos, simular diferentes cenários de pagamento antes de assinar evita surpresas durante o contrato e dá mais segurança à escolha, de acordo com a Francisco Lucena Imóveis.
Planejamento financeiro e perfil do comprador decidem a melhor escolha
Em conclusão, não existe resposta única, porque a melhor forma de comprar um imóvel depende de urgência, entrada disponível e tolerância a juros. O financiamento serve a quem precisa de agilidade. O consórcio atende a quem planeja a longo prazo. Sendo assim, avaliar a renda mensal e o objetivo da compra antes de fechar contrato evita arrependimentos. Interessado em conferir algumas opções de imóveis para financiar na região oeste de São Paulo? Acesse o site https://www.franciscolucenaimoveis.com.br, ligue para (11) 95980-4074 ou chame no WhatsApp (13) 99730-8423.